


上篇:成人情趣即时零售O2O的形势及哪些机会点?

品牌方的选品逻辑仍停留在 B2C 全国用户思维,不理解 O2O 三公里用户的差异。高客单价的品牌产品在即时零售场景中难卖,但品牌方不愿放下身段做下沉价格带的产品。

这两周我们“阳光拾色”团队爬了全国15座主要城市的标杆情趣外卖连锁品牌经营数据情况,跟踪了2个月的消费店铺实时消费数据,分析了从去年8月份到今年8月份的销量增长店铺数据和类目,对头部的几家品牌的部分店铺做了点对点分析,我想虽不是面面俱到,但也具有代表性,对于想要进入成人情趣行业的一些朋友可以给到一些参考意见,数据来自于互联网平台,如有失误敬请指出。
如果你也有类似想做成人情趣即时零售,那么可以看看今年在O2O市场的变化趋势,还是那句话,不着急入场,稳住才是关键,做项目你不赚钱就是耍流氓。
即时零售(O2O)正在重塑成人用品行业的渠道格局。过去,该品类高度依赖传统电商(B2C)的隐私配送优势,但随着美团、淘宝闪购、京东等平台的运力成熟,“30分钟送达”的即时满足感正在快速替代“次日达”的传统体验。数据显示,成人用品已成为O2O平台增长最快的品类之一,尤其在夜间时段(20:00-02:00),其订单占比显著高于日间,呈现出极强的场景驱动特征。
从增速来看,尽管整体消费市场趋于理性,但成人情趣品类的线上渗透率仍在持续提升。今年4月至8月的数据表明,头部标杆店铺的销量普遍实现了翻倍式增长,这并非源于人口红利的爆发,而是源于消费习惯的迁移——用户越来越倾向于为“确定性”和“时效性”支付溢价。这种由“计划性购买”向“冲动性/应急性购买”的转变,构成了当前O2O市场最核心的增长引擎。然而,市场的扩容并未带来普惠式的红利,流量正加速向具备运营能力的头部商家集中,马太效应初显。
市场总体形势
►1.1 市场规模与增速
结论:当前成人用品即时零售(O2O)
市场依然处于高速增长期。核心数据如下:
· 覆盖规模:我们跟踪的对标单个品牌所在平台在 160+ 城市**,覆盖美团、淘宝闪购(淘闪)、京东三大平台,日订单总量超 2 万单,这个数据在半年前只有一半不到。
· 同比增速:情趣外卖市场整体O2O同比增速约100%,部分品类达70%+;仅淘宝闪购的增长份额自去年8月到今年8月一年内实现2.3–2.4倍增长。
· 全国门店总数:全国O2O门店大盘显示的实时数据大约5万家(美团、淘宝闪购、京东秒送),大多数为三个平台全开,另有未计入统计的自配送独立门店。
·新增长驱动:以淘宝闪购为例,淘宝闪购主要来自2025年淘宝 APP 新增闪购频道入口,以及下沉市场连锁扩张。我们测试获得发现当前成人品类在淘宝APP入口主搜流量尚未放开(药品已放开),一旦这个端口放开,增长空间将进一步释放,在京东APP是开放店铺展示的。
►1.2 全国门店存活现状
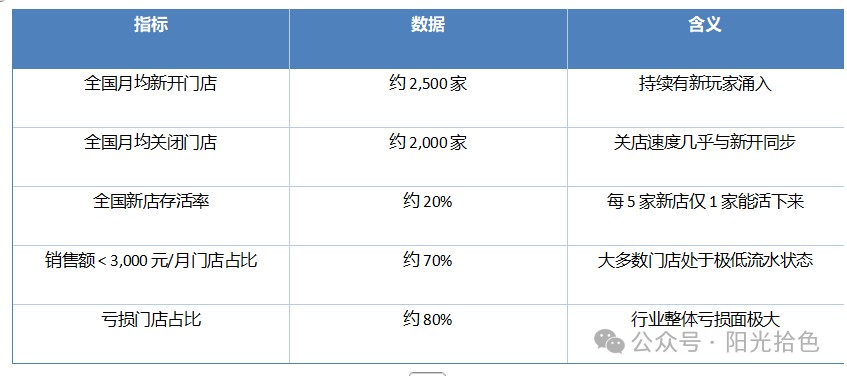
关键判断:行业看似繁荣(O2O 增速 100%),但 80% 的门店在亏损,赚钱的是极少数。这是一个"头部吃肉、尾部流血"的市场。
►13客单价与消费分层
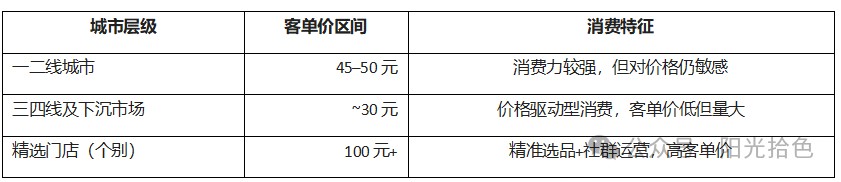
O2O 成人品类整体以 50 元以下商品为主力跑量,与 B2C 高客单价模式形成显著差异,2024年美团给到的参考数据是19-79元为主力消费客单价,有一些笼统,上述表格的客单价较为实际。在下沉市场用户消费力有限,对高价产品(如两三百元电动飞机杯)购买意愿低。
SKU门槛与规模壁垒
► SKU 门槛与规模壁垒
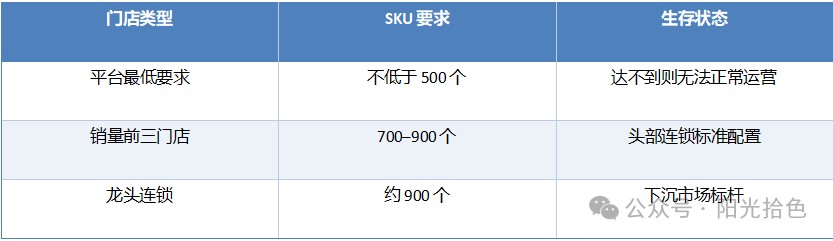
结论:小门店或小品牌的单店模式,SKU 数量根本无法与连锁抗衡,在平台搜索排名和流量分配上天然劣势,很难生存。
利润结构分析
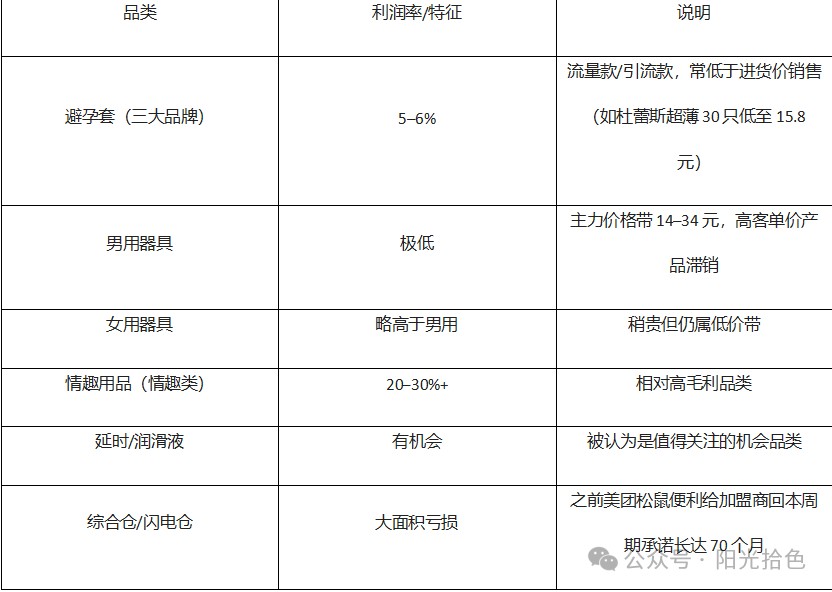
►3.1 各品类利润率
►3.2 利润演变
·2019–2021年:头部商户月交易额 30 万可赚 15 万,毛利率约 50%。
·当前:头部连锁净利润约 20%,套类仅 5–6%。行业整体利润率大幅下滑,竞争极度内卷。
行业趋势与机会点
►4.1 淘宝主搜流量放开(预期)
· 药品品类已在淘宝主搜放开(搜索"感冒"即出现 O2O 闪购入口和闪购标签)。
· 成人品类主搜流量尚未放开,当前增长完全依赖淘闪频道自身流量。
· 一旦放开,参照已有增速,预计可带来 2–3 倍额外增长。
►4.2综合仓向垂类仓拆分
· 原综合仓(300 平米、5,000+ SKU)投入七八十万、回本周期极长,大面积亏损。
· 新趋势:将 300 平米隔成 5–6 个垂类仓(美妆、成人、百货、3C 等),各自办营业执照独立运营。体量虽降,但利润率提升,且可共享人工(5 仓仅需 2 人)。
· 成人品类 50%+ 业绩集中在晚 8 点后,白天时段可利用货架做其他品类补充,比如宠物店、美妆店、药店。
►4.3机会点一:
品牌方与仓储型店铺合作
品牌方开始"吃螃蟹",探索与仓储型店铺的新型合作模式:
· 合作模式:品牌方租用仓储型店铺的场地,支付租金,自主发货。
· 双赢逻辑:品牌方可借助 O2O 门店的地理覆盖增加销售额,同时合作场地可增加 SKU 数量,突破单店 SKU 门槛。
· 博弈焦点:品牌方希望保留货权和定价权,门店方希望获得自有品利润,双方仍在磨合中。
►4.4机会点二:小而美的精准单店
市场并非只有大连锁一条路。上海地区出现三家标杆店铺,验证了"小而美"模式的可行性:
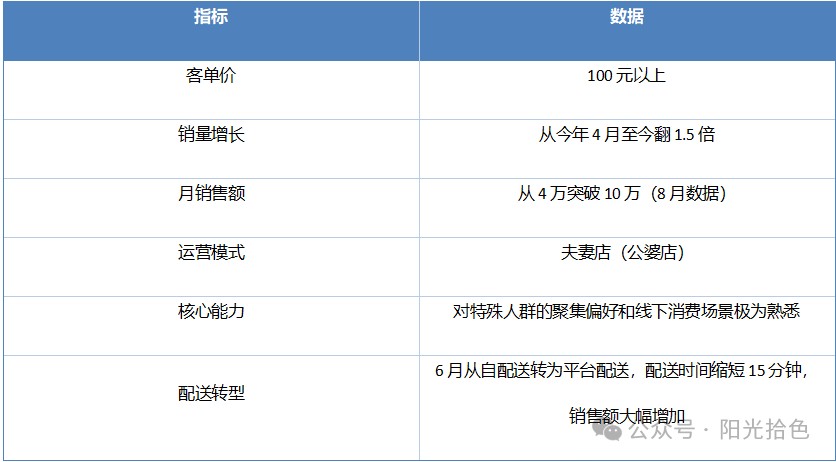
关键洞察:夫妻俩常年深入特定线下场合进行精准社交分析,带来的订单稳定且客单价极高。同样的案例在长沙、西安等地也出现了单店占比全市进入前三的情况。并不是不能做,而是找准方向、找准地段、精细化运营还是有希望的。
►4.5 品牌方进不了 O2O 市场的根因
当前品牌方普遍对 O2O 市场认知不足,难以进入的原因主要有两点:
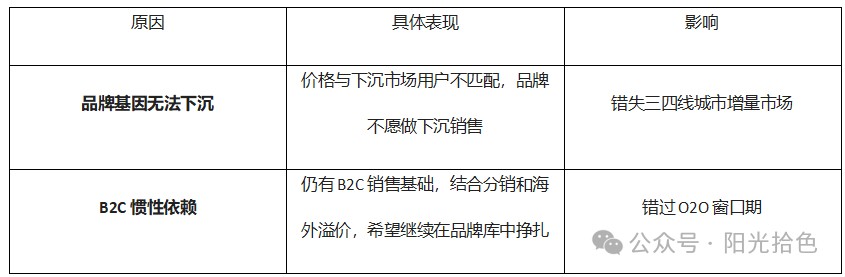
本质:品牌方的选品逻辑仍停留在 B2C 全国用户思维,不理解 O2O 三公里用户的差异。高客单价的品牌产品在即时零售场景中难卖,但品牌方不愿放下身段做下沉价格带的产品。
►4.6 AI 赋能门店运营
· 例如美团和淘宝闪购平台已具备 AI 门店诊断能力:输入方法论和监控指标,自动输出门店级经营建议。
· 可诊断门店涨跌原因(流量涨 vs 转化涨),并给出对应策略(投流 vs 促销)。
· 运营 SOP 已固化,商户学习能力强弱直接决定经营差距。
· 外部 AI 工具亦可辅助:导入经营数据表格,自动生成详细经营报告。
未完待续,下周二我们继续分析店铺操作成本影响和盈利机会点,敬请关注!
该文仅代表作者本人观点,不代表性商网立场,性商网仅提供信息发布平台。
与作者联系时,请说明从性商网看到文章,感谢~
与作者联系时,请说明从性商网看到文章,感谢~
举报
我要投稿/合作内容
关于 品牌思维 的资讯
- 一件情趣内衣卖1480,凭什么还能活下来?2026/09/17
- 同一道监管红线,TOP四家安全套品牌四种活法2026/09/09
- 2026情趣行业展会乱象:卖铲子的比挖金子的还多?2026/09/03
- 别再做"全能女性品牌"了,一个微场景就够你吃十年2026/09/03
- 6个月干到100万粉——情趣行业的种草逻辑,已经完全变了2026/08/31
- 别再说你在做品牌了——6个用户行为,验证你的品牌是否立住脚2026/08/31
- 广州这场对接会炸出真相:情趣出海,早就不是选答题了2026/08/24
- 渠道即品牌的时代,情趣行业走到哪一步了?2026/08/24
- 为什么私域玩家比品牌方更懂消费者?2026/08/13
- 你觉得行业不行了,其实是你站的维度不行了2026/08/10